Un conjoint survivant peut conserver l’usage de son domicile sans en devenir l’unique propriétaire. En droit français, plusieurs mécanismes permettent de dissocier l’occupation du logement de sa transmission aux enfants. Cette distinction est particulièrement importante lorsqu’un époux a des descendants issus d’une précédente union.
La protection dépend du statut du couple, du titre de propriété et de la composition familiale. Le droit au logement peut protéger immédiatement le survivant, tandis qu’une donation entre époux ou un usufruit peut organiser une protection plus durable, dans le respect des droits successoraux des enfants.
Ce que prévoit la succession quand les enfants ne sont pas tous communs
En France, les droits légaux du conjoint marié dépendent notamment de la filiation des enfants du défunt. En présence d’au moins un enfant issu d’une précédente union, les règles françaises de succession attribuent au conjoint survivant un quart de la succession en pleine propriété. Les enfants se partagent les trois quarts restants, sauf dispositions particulières modifiant cette répartition dans les limites légales.
Lorsque tous les enfants sont communs aux deux époux, le conjoint dispose en principe d’une option légale : recevoir un quart en pleine propriété ou l’usufruit de la totalité de la succession.
Ces fractions concernent le patrimoine successoral du défunt, pas nécessairement la maison entière. Si le logement appartient déjà pour moitié au survivant, cette moitié demeure en principe sa propriété et n’entre pas dans la succession de l’autre époux. Il faut donc examiner le titre de propriété et le régime matrimonial avant de calculer les droits de chacun.
Les droits permettant au conjoint de rester dans le logement
La propriété du bien et le droit de l’habiter sont deux questions différentes. Le Code civil prévoit une protection immédiate pendant un an, puis, sous certaines conditions, une occupation pouvant se poursuivre jusqu’au décès du conjoint survivant.
Une protection immédiate pendant un an
Lorsqu’il occupait effectivement le logement comme résidence principale au décès, le conjoint successible bénéficie, dans les conditions de l’article 763 du Code civil, d’une jouissance gratuite pendant un an. Ce droit temporaire est d’ordre public.
La protection existe aussi dans certaines situations où le logement était loué : les loyers peuvent alors être remboursés par la succession pendant cette période. Ce délai permet au survivant d’organiser sa situation sans être immédiatement contraint de quitter son domicile, mais il ne lui attribue pas la propriété du bien.
Le droit viager, sous conditions
Les droits légaux sur le logement distinguent la protection temporaire du droit viager d’habitation. Ce dernier peut permettre au conjoint de continuer à occuper sa résidence principale jusqu’à son décès, lorsque le logement appartenait aux époux ou dépendait entièrement de la succession et que les autres conditions légales sont réunies.
Le défunt peut avoir écarté ce droit par testament authentique dans les conditions prévues par la loi. Le conjoint doit également manifester sa volonté d’en bénéficier dans l’année suivant le décès. Cette manifestation peut être tacite, mais le simple fait de rester dans les lieux ne suffit pas à la caractériser.
Un délai à ne pas confondre : Le droit temporaire protège l’occupation pendant un an. Pour bénéficier du droit viager, le conjoint doit manifester sa volonté dans l’année suivant le décès ; rester simplement dans les lieux ne suffit pas à établir cette volonté.
Le droit viager n’est pas équivalent à un usufruit : il protège essentiellement l’habitation personnelle et, sous conditions, l’usage du mobilier. Il ne donne pas automatiquement la liberté de louer le logement. Toutefois, lorsque celui-ci n’est plus adapté aux besoins du conjoint, l’article 764 du Code civil autorise ce dernier ou son représentant à le louer à usage autre que commercial ou agricole afin de financer de nouvelles conditions d’hébergement. Le droit d’habitation ne permet pas, à lui seul, de vendre la pleine propriété du bien. Il peut également être pris en compte dans la valeur des droits successoraux reçus par le conjoint.
Des liquidités pour maintenir le logement sans vendre
Conserver un droit d’habitation ne suffit pas toujours à financer les charges du logement, son entretien ou les dépenses courantes. Une épargne complémentaire peut donc être envisagée séparément des dispositions successorales. Dans cette réflexion, Goodvest aide à situer le taux moyen des assurances vies et à distinguer les fonds en euros des unités de compte, dont le capital peut fluctuer. Ces repères permettent d’apprécier les rendements et les risques d’un placement sans le confondre avec une garantie de maintien dans le domicile.
L’assurance vie peut aussi contribuer à la transmission d’un capital grâce à une clause bénéficiaire adaptée. Le capital éventuellement versé au conjoint ou aux enfants reste cependant distinct des droits juridiques attachés à la maison. Il faut également considérer les règles relatives aux primes manifestement exagérées et la situation patrimoniale globale.
La transmission patrimoniale par assurance vie repose notamment sur la désignation des bénéficiaires. Ce mécanisme financier gagne donc à être coordonné avec les dispositions prises pour le logement et l’héritage des descendants.
Les capitaux transmis peuvent relever de régimes fiscaux différents selon les versements, les bénéficiaires et les caractéristiques du contrat. Cette fiscalité constitue un sujet distinct du droit d’occupation de la résidence principale.
Donation, usufruit et testament : quelles protections choisir ?
Les mécanismes disponibles ne procurent pas tous les mêmes droits. Leur comparaison doit porter sur trois critères : la possibilité de rester dans le logement, les pouvoirs sur le bien et la part destinée aux enfants.
| Dispositif | Protection du conjoint | Effet pour les enfants |
|---|---|---|
| Droit viager au logement | Occupation du domicile sous conditions | Propriété conservée selon la succession, grevée du droit d’habitation |
| Donation au dernier vivant | Choix élargi entre usufruit et propriété | Droits déterminés par l’option et les règles successorales |
| Usufruit du logement | Usage du bien et perception éventuelle des revenus | Nue-propriété détenue selon la transmission |
| Testament | Attribution de droits dans les limites légales | Réserve héréditaire à respecter |
| Donation anticipée de nue-propriété | Usufruit éventuellement conservé par le donateur | Nue-propriété transmise du vivant |
| Aménagement matrimonial | Droits patrimoniaux pouvant être renforcés | Conséquences à vérifier pour les enfants non communs |
Ces dispositifs répondent à des objectifs différents. Le droit viager protège principalement l’habitation personnelle. L’usufruit accorde l’usage du bien et la perception de ses fruits. La donation au dernier vivant permet de choisir parmi plusieurs combinaisons successorales. Le testament organise des attributions dans les limites des droits réservataires. La donation anticipée de nue-propriété transmet des droits du vivant du propriétaire, qui peut éventuellement en conserver l’usufruit. Enfin, les aménagements matrimoniaux peuvent modifier les droits patrimoniaux du survivant et nécessitent une analyse particulière lorsque des enfants ne sont pas communs aux époux.
Donation au dernier vivant : renforcer les droits du conjoint
Les options de donation entre époux permettent notamment de recevoir l’usufruit de toute la succession, un quart en pleine propriété et trois quarts en usufruit, ou la quotité disponible en pleine propriété. Cette donation, établie par acte notarié, présente un intérêt particulier lorsque les époux ont des enfants non communs.
Le donateur peut encadrer les choix offerts au survivant. Une attribution en usufruit peut favoriser la continuité de l’occupation tout en laissant la nue-propriété aux descendants. Une attribution en pleine propriété procure davantage de liberté patrimoniale, mais modifie la répartition des biens reçus.
Usufruit et nue-propriété : séparer usage et héritage
Avec un usufruit sur la maison, le conjoint peut l’utiliser et, dans les limites applicables, en percevoir les revenus. Les enfants nus-propriétaires détiennent des droits sur le bien sans pouvoir en exercer immédiatement toutes les prérogatives. Ils ne sont donc pas privés d’héritage : leur droit de propriété est simplement démembré.
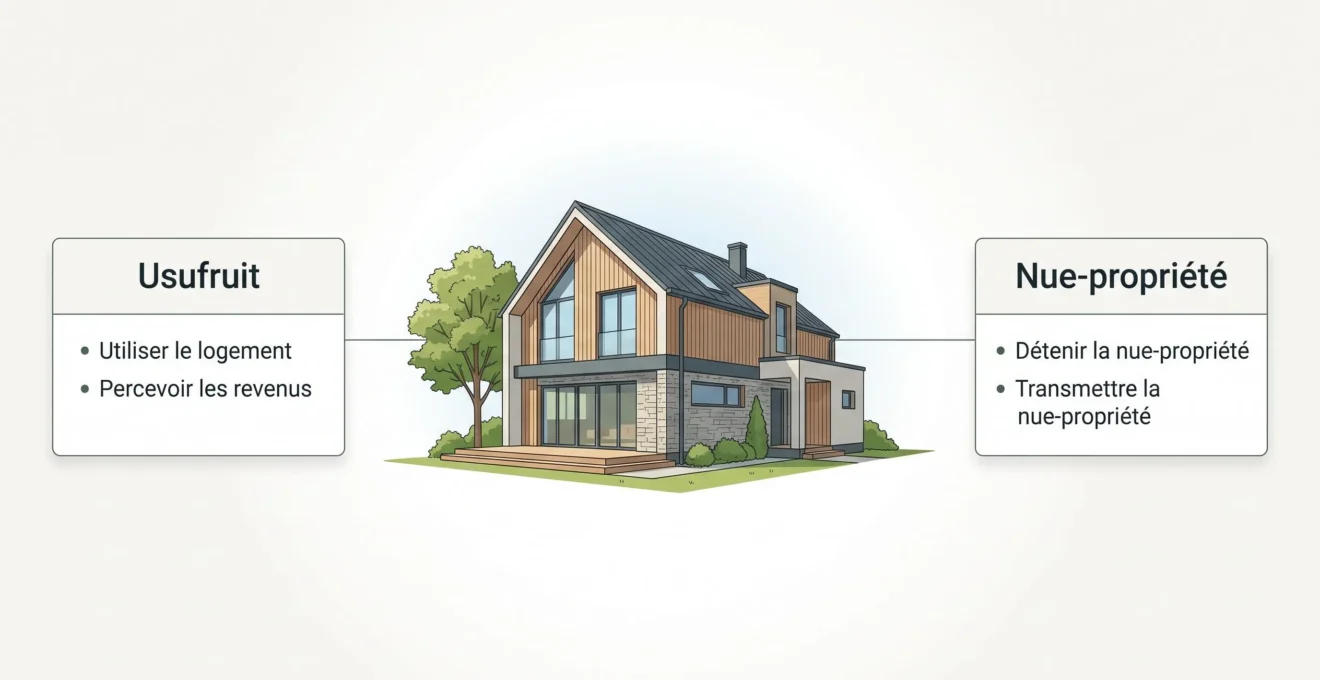
La pleine propriété ne peut normalement pas être vendue par un seul titulaire de droits démembrés sans l’accord des autres. La répartition des réparations et charges doit aussi être examinée. Une donation anticipée de nue-propriété, avec réserve d’usufruit, peut organiser la transmission du vivant, mais engage durablement les parties et suppose un acte adapté.
Testament et régime matrimonial : ajuster sans tout bouleverser
Le testament permet d’organiser certaines attributions au décès, sous réserve des droits protégés des descendants. Il peut notamment compléter les dispositions prises pour le conjoint, mais ne remplace pas une vérification des droits existants.
Le régime matrimonial influe également sur les biens appartenant à chacun. Certains aménagements peuvent renforcer la protection du survivant. En présence d’enfants non communs, leurs conséquences doivent être analysées attentivement, notamment au regard d’une éventuelle action en retranchement.
Comment les enfants conservent-ils leur part d’héritage ?
En droit successoral français, les descendants bénéficient d’une réserve héréditaire, c’est-à-dire d’une part minimale protégée. Avec un enfant, elle représente la moitié de la succession ; avec deux enfants, les deux tiers ; avec trois enfants ou davantage, les trois quarts. Le reste constitue la quotité disponible, sous réserve des règles particulières applicables.
Par exemple, dans une succession hypothétique comprenant deux enfants, la réserve globale représente deux tiers du patrimoine successoral. Cela ne signifie pas nécessairement que chacun doit recevoir immédiatement une fraction de la maison en pleine propriété : la nature des droits transmis et les autres biens de la succession comptent également.
Un enfant peut ainsi recevoir la nue-propriété du logement tandis que le conjoint bénéficie d’un usufruit. À l’extinction de cet usufruit, notamment au décès de son titulaire, le nu-propriétaire retrouve en principe la pleine propriété, sous réserve des dispositions applicables.
En revanche, les enfants du nouveau conjoint n’héritent pas automatiquement de leur beau-parent, sauf situation juridique particulière, notamment une adoption.
Mariage, Pacs ou concubinage : les protections ne sont pas identiques
Les protections successorales décrites pour le conjoint survivant concernent principalement les personnes mariées. Un partenaire de Pacs n’est pas héritier légal de l’autre en l’absence de testament. Il bénéficie toutefois de droits spécifiques, notamment de la jouissance temporaire du logement pendant un an dans les conditions prévues par le Code civil. Le testament et la propriété du bien jouent alors un rôle déterminant pour organiser une protection plus durable.
Le concubin ne dispose pas non plus d’une vocation successorale légale. Sa protection dépend notamment de ses droits de propriété, du contrat de location et des éventuelles dispositions prises en sa faveur, avec une fiscalité successorale différente de celle des époux et partenaires pacsés.
Avant de choisir une disposition, il est donc essentiel de déterminer si le logement appartient à un seul partenaire, aux deux ou à une structure juridique. Une protection adaptée à des époux propriétaires ensemble n’est pas automatiquement transposable à un couple non marié.
Les vérifications à faire avant de signer un acte
La démarche la plus utile consiste à réunir les informations permettant de confronter le souhait familial aux droits existants. Le titre de propriété, le régime matrimonial, la filiation des enfants et les dispositions déjà prises déterminent les possibilités de protection. L’interprétation des actes et de leurs conséquences successorales relève d’une analyse juridique.
- Vérifier le titre de propriété et les quotes-parts du logement.
- Identifier le régime matrimonial ou le statut du couple.
- Recenser les enfants et leur lien de filiation avec chaque partenaire.
- Rassembler les donations, le testament et les éventuelles dispositions entre époux.
- Identifier les emprunts, les charges du logement et les besoins financiers du survivant.
- Examiner les bénéficiaires des contrats d’assurance vie.
- Faire vérifier les conséquences civiles et fiscales des dispositions envisagées par un notaire.
Cette préparation permet de confronter les droits existants aux objectifs familiaux : conserver l’occupation, transmettre la nue-propriété, attribuer une part en pleine propriété ou prévoir des ressources complémentaires. Les dispositifs peuvent être combinés, à condition que leurs effets soient compatibles avec le régime matrimonial, la composition de la famille et les droits des descendants.